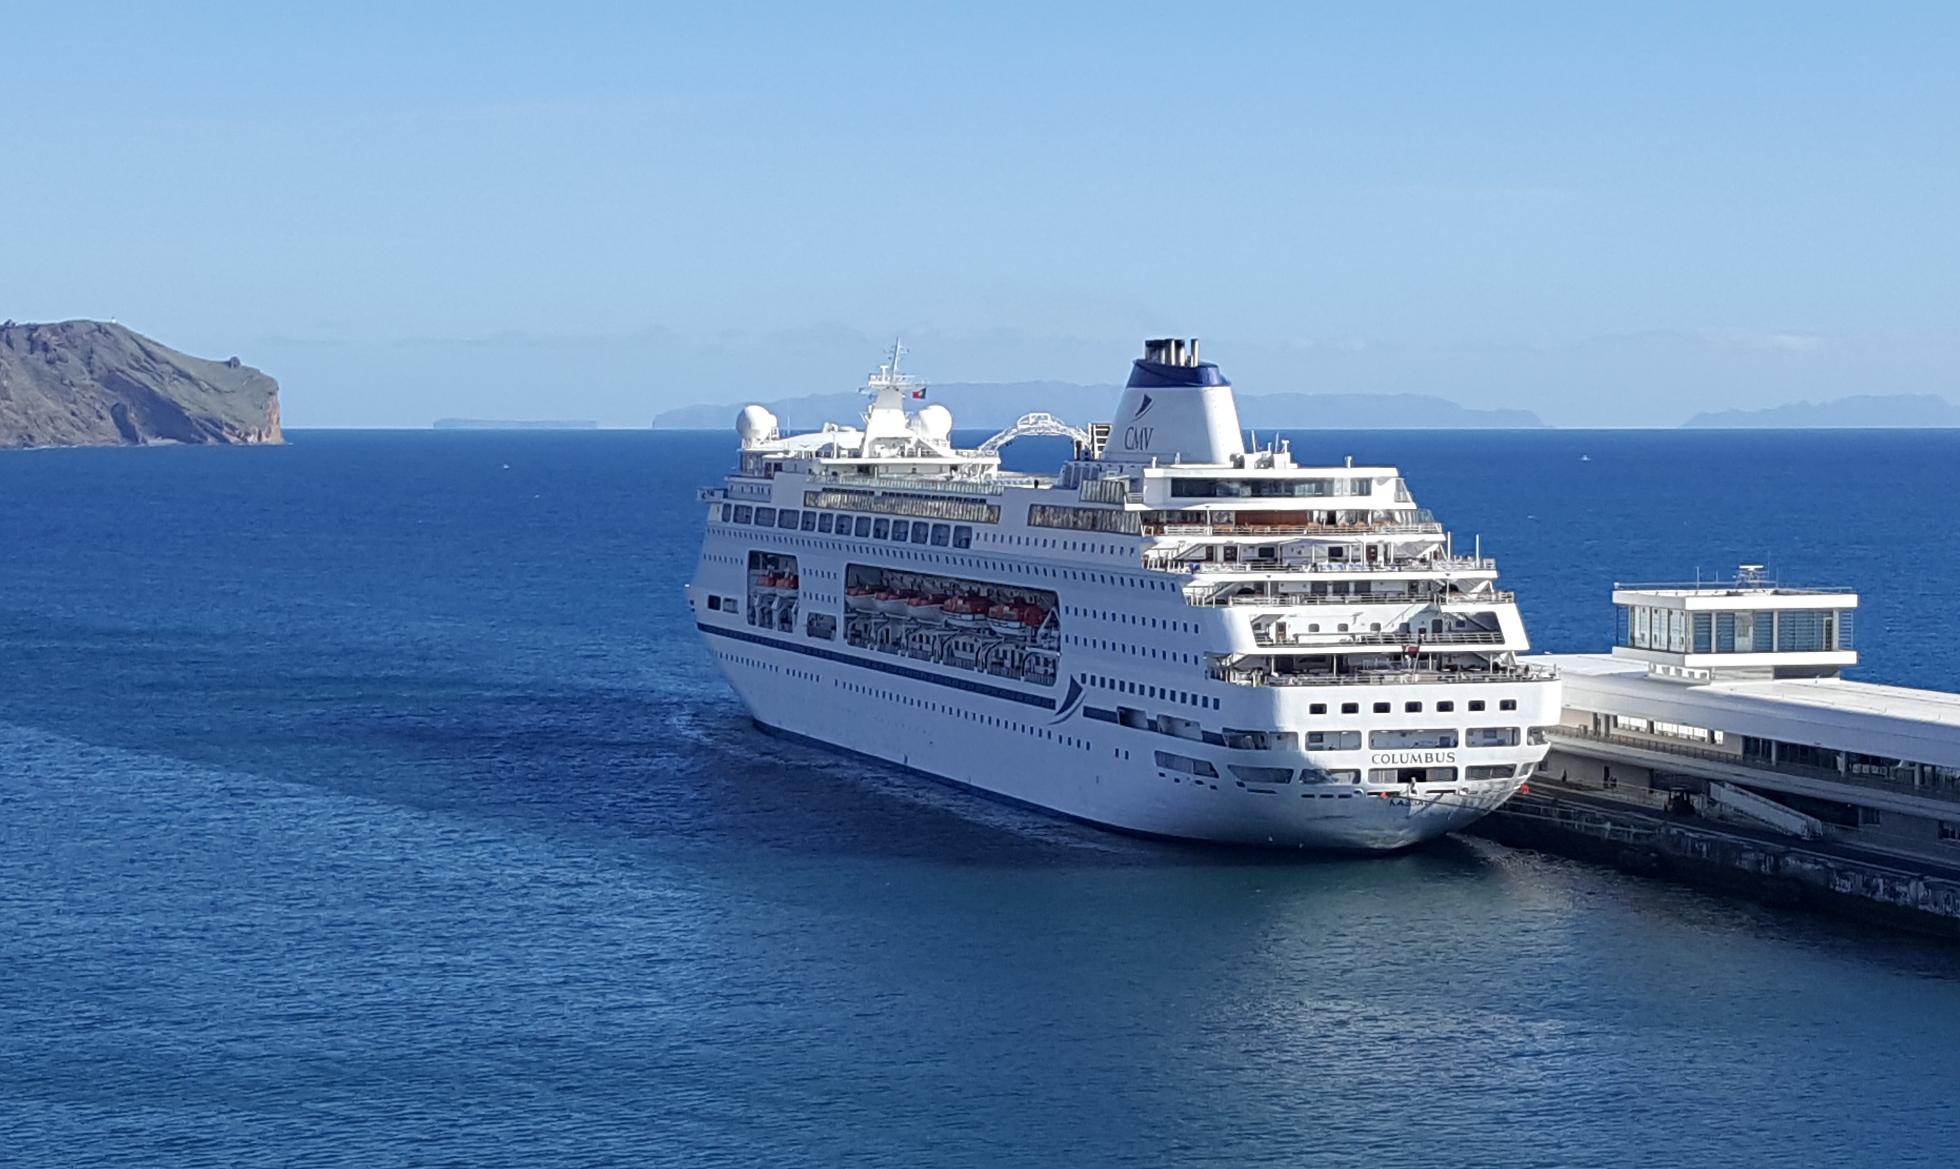
Em outubro de 2026, o Registo Internacional de Navios da Madeira (MAR) ultrapassou os 30 milhões de toneladas de arqueação bruta (gross tonnage), depois de praticamente duplicar a frota desde 2020. O objetivo é integrar, em 2027, as dez maiores bandeiras do mundo.
Portugal oferece dois regimes fiscais especiais: o da Madeira, que combina o registo no MAR com uma sociedade licenciada no Centro Internacional de Negócios da Madeira (CINM), e o regime de tributação pela tonelagem (Tonnage Tax).
Ambos foram concebidos para atrair o transporte marítimo, mas não se acumulam: o armador terá de escolher um.
Descubra o porquê.
O transporte marítimo português está em expansão. Segundo a Informa D&B, as empresas do setor faturaram 1,5 mil milhões de euros em 2025, mais 6% do que no ano anterior, e a frota mercante de bandeira portuguesa chegou aos 1.190 navios, um aumento de 14,6%. Nos portos nacionais foram movimentados 85,7 milhões de toneladas de mercadorias, mais 4,3%.
Para atrair armadores, Portugal dispõe de dois instrumentos com origens distintas.
O primeiro é o Registo Internacional de Navios da Madeira (MAR), criado em 1989 no quadro do CINM para travar a saída de navios portugueses para bandeiras de conveniência. Hoje concentra a esmagadora maioria da bandeira portuguesa e, em 2025, o Governo Regional classificou-o como o terceiro maior registo da Europa e o 11.º do mundo.
O segundo é o regime de tributação pela tonelagem, criado em 2018 numa altura em que o registo convencional português tinha menos de uma dezena de navios.
O crescimento tem sido acompanhado de qualidade. A bandeira portuguesa integra a lista branca do Memorando de Entendimento de Paris, que reúne as bandeiras com melhor desempenho nas inspeções em porto, e subiu em 2025 cinco posições, para o 17.º lugar.
A escolha não se resume ao registo dos navios: é igualmente decisivo o enquadramento fiscal da atividade e das tripulações. Apresentamos os dois regimes pela mesma ordem, para facilitar a comparação.
O regime da Madeira assenta em dois elementos: o registo dos navios no MAR, sob bandeira portuguesa, e uma sociedade de transporte marítimo licenciada no CINM. O primeiro está aberto a qualquer armador; o segundo é o que dá acesso à taxa reduzida de IRC.
Os benefícios fiscais deste regime destinam-se a sociedades licenciadas pelo Governo Regional da Madeira para a atividade de transporte marítimo no CINM.
A sociedade pode ser constituída na Madeira ou, sendo estrangeira, operar através de uma sucursal ou outra forma de representação licenciada na Região. Os gerentes podem ter qualquer nacionalidade e residir em qualquer país.
O registo de navios no MAR, por si só, está aberto a qualquer armador, incluindo sociedades sem licença no CINM, nacionais ou estrangeiras. Se a sede ficar fora da Madeira, é necessário nomear na Região um representante legal com plenos poderes, incluindo o de receber citações. Sem licença, porém, a sociedade não beneficia da taxa de IRC de 5% nem da isenção de dividendos dos sócios. É a combinação do registo no MAR com uma sociedade no CINM que permite aproveitar o regime por inteiro.
Para beneficiar da taxa reduzida, a sociedade licenciada deve iniciar a atividade no prazo de um ano e tem de criar 1 a 5 postos de trabalho e investir 75.000 € em ativos fixos, ou criar 6 ou mais postos.
Os requisitos para a constituição de uma empresa no CINM são transversais ao MAR.
Os tripulantes dos navios do MAR contam como postos de trabalho, mesmo que não residam na Madeira.
Navios de comércio (incluindo rebocadores, embarcações auxiliares e plataformas), iates comerciais e embarcações de recreio, próprios ou fretados em casco nu, caso em que o registo no MAR é temporário.
O lucro tributável é apurado nos termos gerais e tributado à taxa de IRC de 5%, independentemente da residência dos clientes, contra uma taxa normal de 19% no continente e 13,3% na Madeira em 2026. Acresce uma redução de 80% no Imposto do Selo, IMI, IMT e derramas.
Atenção: A taxa de 5% aplica-se até um teto de matéria coletável que depende dos postos de trabalho: de 2,73 milhões € (1 a 2 postos) a 205,5 milhões € (mais de 100). O benefício está ainda limitado a 20,1% do valor acrescentado bruto, 30,1% dos custos com pessoal ou 15,1% do volume de negócios.
Com um lucro tributável de 500.000 €, a sociedade paga 25.000 € de IRC, contra 95.000 € à taxa normal do continente. Num ano de prejuízo fiscal, não paga IRC.
Atividades abrangidas
Abrange os rendimentos da atividade licenciada, incluindo o fretamento de navios e o aluguer comercial de iates.
Fica, contudo, excluído o transporte entre portos portugueses, tributado nos termos gerais.
Prazo de vigência
As sociedades licenciadas até 31 de dezembro de 2026 mantêm a taxa de 5% até 31 de dezembro de 2033, por força do Orçamento do Estado para 2026. O regime sucessor ainda não foi aprovado.
Sócios e dividendos
Os dividendos dos lucros tributados a 5% estão isentos até 2033.
Nas sociedades de transporte marítimo, a isenção abrange também os sócios residentes em Portugal; excluem-se os residentes em paraísos fiscais.
Tripulantes
Isenção total de IRS, sem período mínimo a bordo, prorrogada até 2033. Os residentes em Portugal declaram estes rendimentos que não são tributados mas contam para determinar a taxa de IRS aplicável aos seus outros rendimentos (isenção com progressividade).
Na Segurança Social, o armador tem flexibilidade: basta garantir aos tripulantes proteção mínima na doença, na doença profissional e na parentalidade. Os estrangeiros não residentes podem tê-la em qualquer regime, público ou privado, sem descontos em Portugal; os nacionais e residentes descontam 2,7% (2,0% empregador, 0,7% trabalhador), face a 34,75% no regime geral, e podem aderir ao seguro social voluntário.
Pelo menos 30% da tripulação deve ser portuguesa, europeia ou de países de língua portuguesa.
Vantagens
Criado pelo Decreto-Lei n.º 92/2018 e aprovado pela Comissão Europeia, substitui o lucro tributável por um lucro presumido, calculado com base na tonelagem líquida da frota. O imposto depende da dimensão dos navios, não dos resultados.
Sociedades com sede ou direção efetiva em Portugal cuja atividade principal seja o transporte marítimo.
A opção é feita no Portal das Finanças e obriga a uma permanência mínima de cinco anos; quem sai não pode voltar nos cinco anos seguintes.
Navios com bandeira da UE ou do EEE, geridos a partir da UE ou do EEE. Navios de países terceiros são admitidos se pelo menos 60% da tonelagem da frota tiver bandeira europeia.
O lucro diário presumido de cada navio é calculado por escalões:
| Escalões de tonelagem líquida (NT) | Lucro diário presumido por cada 100 NT |
|---|---|
| Até 1.000 NT | 0,75 € |
| Entre 1.001 e 10.000 NT | 0,60 € |
| Entre 10.001 e 25.000 NT | 0,40 € |
| Acima de 25.000 NT | 0,20 € |
Fonte: Decreto-Lei n.º 92/2018,anexo, art. 5.º.
O valor, multiplicado pelos dias de disponibilidade, é tributado à taxa normal de IRC (13,3% para sociedades na Madeira fora do CINM), sem deduções. Há reduções de 50% e 25% nos dois primeiros anos de atividade e de 10% a 20% para navios acima de 50.000 NT com investimento ambiental.
Um navio de 50.000 NT gera 171,50 € de lucro diário presumido (7,50 € + 54,00 € + 60,00 € + 50,00 €), ou 62.597,50 € por ano:
| Localização da sociedade | Taxa de IRC | IRC anual estimado |
|---|---|---|
| Portugal continental | 19% | 11.893,53 |
| Região Autónoma da Madeira | 13,3% | 8.325,47 |
Valores antes de eventuais derramas.
O imposto é igual com lucros elevados ou com prejuízo.
Não há teto de lucro nem exigência de postos de trabalho. Os rendimentos acessórios só beneficiam até 50% dos rendimentos de transporte de cada navio e a tonelagem afretada não pode exceder 75% da frota.
Atividades abrangidas
Abrange o transporte de mercadorias e passageiros, a gestão e o fretamento dos navios, serviços a bordo, cabos submarinos, investigação marinha, reboque e dragagem. Ficam no regime geral os serviços portuários, a pesca, o lazer e o recreio.
Prazo de vigência
O regime vigora por dez anos, renovável com aprovação da Comissão Europeia, e não tem prazo de adesão.
Sócios e dividendos
Não há isenção específica: os dividendos seguem as regras gerais, com retenção na fonte salvo participação qualificada ou convenção aplicável.
Tripulantes
Isenção total de IRS, desde que o tripulante esteja pelo menos 90 dias a bordo por ano. Também aqui se aplica a isenção com progressividade.
Aplica-se o Regime geral de segurança social com proteção integral, incluindo desemprego, à taxa de 6% (4,1% empregador, 1,9% trabalhador). A diferença é suportada pelo Estado.
Pelo menos 50% da tripulação deve ser portuguesa, da UE, do EEE ou de países de língua portuguesa.
Vantagens
As duas leis impedem a acumulação. O Decreto-Lei n.º 92/2018 proíbe que quem opta pelo Tonnage Tax beneficie de outros incentivos da mesma natureza, e o regime do CINM não é cumulável com benefícios da mesma natureza previstos noutros regimes locais, regionais ou nacionais.
Na prática, uma sociedade do CINM que opte pelo Tonnage Tax perde a taxa de 5%.
A escolha é feita por sociedade e deve ser ponderada, porque o Tonnage Tax obriga a cinco anos de permanência e o CINM exige a licença até 31 de dezembro de 2026.
O MAR não é exclusivo do CINM: uma sociedade em Tonnage Tax pode registar navios no MAR, que é um registo europeu. A escolha está no regime fiscal da sociedade, não no registo.
Mas o registo pesa nas tripulações. O regime de tripulantes do Tonnage Tax aplica-se ao registo convencional e a outros registos da UE, enquanto as regras do MAR se aplicam a qualquer navio nele registado. Pela letra da lei, uma sociedade em Tonnage Tax com navios no MAR teria os tripulantes nas regras do MAR — um ponto a confirmar por informação vinculativa.
| MAR + CINM | Tonnage Tax | |
|---|---|---|
| Acesso | Licença no CINM e postos de trabalho | Sede ou direção efetiva em Portugal; transporte marítimo como atividade principal |
| Navios | Registados no MAR | Bandeira UE/EEE; terceiros com condições |
| Base de tributação | Lucro efetivo a 5% | Lucro presumido à taxa normal |
| Anos de prejuízo | Sem IRC | Paga imposto |
| Atividades | Atividade licenciada, exceto transporte entre portos portugueses | Lista fechada na lei |
| Limites | Teto por postos de trabalho e limites mínimos | Acessórios até 50%; afretados até 75% |
| Prazo | Licença até 2026; 5% até 2033 | Mínimo de cinco anos |
| Dividendos | Isentos | Regras gerais |
| IRS dos tripulantes | Isento, sem dias mínimos | Isento, com 90 dias a bordo |
| Segurança Social | 2,7% para nacionais e residentes; restantes em qualquer regime | 6%, proteção integral |
| Nacionalidade | Mínimo 30% | Mínimo 50% |
O MAR com uma sociedade no CINM tende a servir melhor quem tem resultados variáveis, tripulações internacionais, aluguer de iates ou sócios que valorizam a isenção de dividendos.
O Tonnage Tax serve frotas grandes e consistentemente lucrativas, que excederiam os tetos do CINM, ou quem privilegia a proteção social de tripulações portuguesas.
Como a escolha vincula a sociedade, vale a pena simular os dois regimes com números reais. e, para a via da Madeira, a janela fecha a 31 de dezembro de 2026.
A NEWCO acompanha empresas do CINM desde 1990. Podemos simular os dois regimes para a sua frota e tratar do licenciamento, da gestão e do cumprimento fiscal da sociedade.